Georgia Surcharge: Zusätzliche Abgabe auf Versicherungsprämien
Der Georgia Surcharge bringt ab 2027 eine zusätzliche Abgabe auf Versicherungsprämien. Wir klären auf, welche Risiken betroffen sind und was Unternehmen beachten sollten.
Unternehmen mit versicherten Risiken im US-Bundesstaat Georgia können neben der staatlichen Premium Tax mit einer zusätzlichen lokalen Abgabe belastet werden. Der sogenannte „Georgia Surcharge“ kann bis zu 2,5 Prozent der auf Georgia entfallenden Bruttoprämie betragen.
Für Unternehmen mit mehreren Standorten und insbesondere für internationale Versicherungsprogramme wird damit eine korrekte Zuordnung der versicherten Risiken und eine nachvollziehbare Prämienaufteilung wichtiger.
Was steckt hinter dem Georgia Surcharge?
Grundlage ist der Georgia Code § 33-8-8.2, der ab dem 1. Januar 2027 greift. Danach können Counties und Kommunen eine zusätzliche Abgabe auf Versicherungsprämien für Risiken in ihrem Zuständigkeitsgebiet erheben.
Der Georgia Surcharge fällt zusätzlich zur staatlichen Premium Tax an. Diese beträgt 2,25 Prozent für admitted und 4 Prozent für non-admitted Versicherungsgesellschaften. Der zusätzliche lokale Satz kann bis zu 2,5 Prozent betragen. Die Einnahmen dienen unter anderem der Finanzierung öffentlicher Aufgaben wie Polizei und Feuerwehr.
Welche konkrete Abgabe anfällt, hängt unter anderem davon ab, ob die zuständige Gebietskörperschaft eine entsprechende Satzung beziehungsweise Resolution fristgerecht beim Commissioner einreicht.
Welche Risiken können vom Georgia Surcharge betroffen sein?
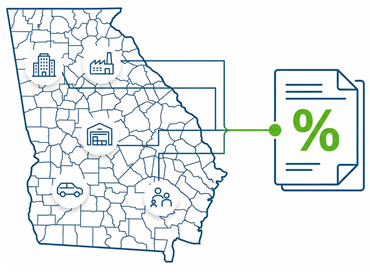
Grundsätzlich können nahezu alle Sparten mit Ausnahme der Lebensversicherung betroffen sein. Entscheidend ist insbesondere die Belegenheit des versicherten Risikos. Dazu zählen beispielsweise:
- Gebäude, Betriebsstätten und Produktionsanlagen
- Maschinen, Warenbestände und sonstige Sachwerte
- örtlich zuordenbare Betriebs- und Haftpflichtrisiken
- Fahrzeuge und andere mobile Risiken
- versicherte Personen in Georgia
Welche Prämienbestandteile tatsächlich erfasst werden, hängt von der jeweiligen Police, der Platzierungsform und den lokalen Vorgaben ab. Für Surplus-Lines-Deckungen können abweichende Regelungen gelten.
Wie wird der Georgia Surcharge bei Versicherungsprogrammen berechnet?
Bei Versicherungsprogrammen mit mehreren Standorten muss die Prämie sachgerecht auf die einzelnen Risiken und Regionen verteilt werden. Für den Georgia Surcharge ist der Prämienanteil relevant, der einem betroffenen Risiko in Georgia zugeordnet wird.
Georgia Surcharge: Das gilt ab 2027
- möglicher Satz: bis zu 2,5 %
- Bemessungsgrundlage: Bruttoprämien des Vorjahres
- Steuererklärung: grundsätzlich bis 1. März
- Einzug: bis 1. August
Auch die genaue geografische Zuordnung ist wichtig. Ein Standort kann postalisch einer Stadt zugeordnet sein, verwaltungsrechtlich jedoch außerhalb ihrer Grenzen liegen. Daher sollten neben der Anschrift auch das zuständige County und die Kommune geprüft werden.
Voraussetzung für die Erhebung ist, dass die zuständige Gebietskörperschaft ihre Satzung beziehungsweise Resolution fristgerecht beim Commissioner einreicht. Grundlage für die Berechnung sind die Bruttoprämien des Vorjahres. Die Steuererklärung ist grundsätzlich zum 1. März einzureichen, der Einzug erfolgt bis zum 1. August.
Was bedeutet der Georgia Surcharge für Unternehmen?
Der Georgia Surcharge kann insbesondere bei Unternehmen mit umfangreichen Sachwerten, mehreren Standorten oder internationalen Versicherungsprogrammen zu zusätzlichen Kosten führen.
Unternehmen mit Risiken in Georgia sollten daher prüfen
•
Sind alle Risikostandorte korrekt erfasst?
•
Ist der Prämienanteil für Georgia nachvollziehbar?
•
Welcher lokale Satz gilt am jeweiligen Standort?
•
Welche Sparten und Prämienbestandteile sind betroffen?
•
Wird der Surcharge zusätzlich zur Premium Tax berücksichtigt und transparent ausgewiesen?
Eine sorgfältige Prüfung der Risikostandorte und der Prämienallokation schafft dabei die Grundlage für eine korrekte Berechnung und transparente Abwicklung.
Wer bereits heute über Standorte oder versicherte Risiken in Georgia verfügt, sollte die bestehende Versicherungsstruktur und Prämienallokation rechtzeitig überprüfen und die lokalen Anforderungen in die weitere Programmplanung einbeziehen.
Funk unterstützt Unternehmen bei der Analyse und Steuerung komplexer internationaler Versicherungsprogramme und bei der Einordnung lokaler versicherungsbezogener Anforderungen.
Ihr Kontakt